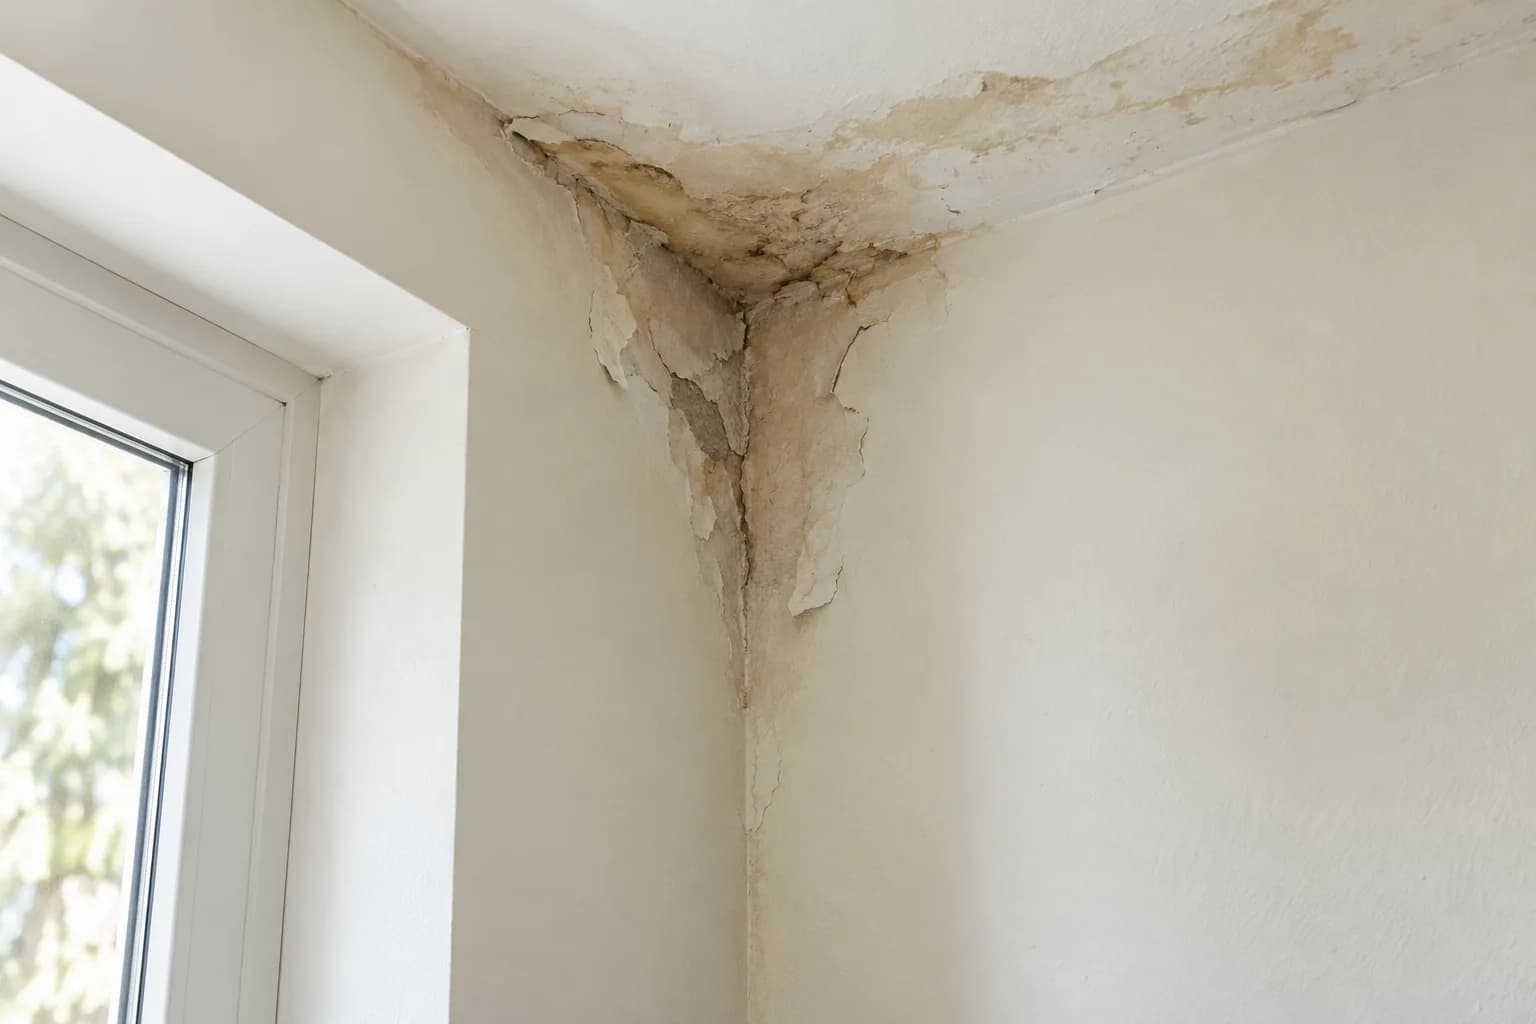
먼저 확인할 핵심 항목
- 유입 차단을 먼저 하고 안전 징후가 있으면 접근 금지
- 젖은 범위와 피해 품목을 크기 비교 물체와 함께 촬영
- 같은 각도로 이틀 뒤 재촬영해 진행 기록
- 윗집 소유자·임차인·관리사무소에 같은 날 통보
- 보험 담당에도 같은 묶음으로 접수
순서는 중단, 기록, 통보입니다
피해가 번지고 있을 때 가장 먼저 할 일은 물 유입을 멈추는 것입니다. 그다음이 기록이고, 그다음이 통보입니다. 책임이 누구에게 있는지 정하는 일은 이 세 가지 뒤에 옵니다. 순서를 바꿔 책임을 먼저 다투면 그 사이 피해가 커지고, 커진 부분을 두고 다시 다투게 됩니다. 전기 설비에 물이 닿았거나 천장이 처지거나 마감재가 떨어질 우려가 있으면 접근과 직접 작업을 피하고 통보와 대피를 먼저 합니다.
피해 기록에 들어갈 다섯 가지
복구 범위와 금액은 나중에 정해지지만, 기록은 지금만 가능합니다.
- 젖은 범위 — 천장·벽·바닥의 면적을 크기 비교 물체와 함께
- 피해 품목 — 가구·가전·의류를 품목별로 촬영하고 목록화
- 시점 — 물이 떨어지기 시작한 날짜와 시각
- 진행 — 같은 각도에서 날짜를 바�춰 재촬영
- 통보 — 누구에게 언제 알렸는지와 회신 여부
책임 귀속을 가르는 세 갈래
원인에 따라 상대가 달라집니다. 윗집 전유부분 설비가 원인이면 그 세대 소유자 또는 임차인 쪽 쟁점이 되고, 임대 중이라면 「민법」 제623조의 임대인 수선의무가 함께 걸립니다. 공용 배관이나 슬래브가 원인이면 「집합건물법」 제17조에 따라 규약에 달리 정한 바가 없으면 지분 비율로 공용부분 관리비용을 부담하는 구조가 됩니다. 사업주체의 공사상 잘못으로 담보책임기간 안이면 하자보수 청구 쪽이 됩니다. 어느 갈래인지는 현장 조사로 정해지므로 원인을 스스로 단정해 적지 않는 편이 좋습니다.
사례: 가구 세 점과 벽지 4㎡
상황과 조건 — 2026년 6월 8일 밤 아랫집 천장에서 물이 떨어져 벽지 약 4㎡가 젖고 가구 세 점이 피해를 입었습니다. 윗집은 임대 중입니다. 입력값과 근거 — 임대인 수선의무(민법 제623조), 공용부분 분담(집합건물법 제17조), 하자 정의(공동주택관리법 제36조 제4항). 계산 과정 — 유입 차단은 윗집 차단 밸브를 잠그는 것으로 2026-06-08 당일 이루어졌습니다. 기록은 당일 2026-06-08과 이틀 뒤 2026-06-10 두 시점에 촬영했습니다. 통보는 2026-06-09에 윗집 소유자, 임차인, 관리사무소 세 곳에 같은 날 발송했습니다. 최종 결과 — 유입 중단과 두 시점 기록, 세 곳 통보가 날짜로 남아 원인 조사와 책임 귀속 논의를 시작할 수 있는 상태가 됐습니다. 이 글은 복구 금액의 범위를 제시하지 않습니다. 가구·가전 피해의 적정 산정 기준이 공개돼 있지 않고 품목과 연식에 따라 달라지기 때문입니다. 결과를 바꾸는 예외 — 임차인의 사용상 사고로 확인되면 상대가 임차인 쪽으로 좁혀집니다. 독자의 다음 행동 — 품목 목록과 두 시점 사진을 한 묶음으로 정리하고 보험 담당에도 접수합니다.
보험 쪽을 함께 열어 두기
주택화재보험이나 일상생활배상책임 같은 담보가 가입돼 있으면 접수 경로가 하나 더 생깁니다. 다만 이 글은 지급 여부나 금액을 판단하지 않습니다. 담보 구성과 약관, 과실 비율에 따라 달라지기 때문입니다. 할 수 있는 일은 접수를 늦추지 않는 것과 기록을 같은 형식으로 제출하는 것입니다. 사고 일시, 피해 품목, 사진, 통보 기록이 보험 접수에서도 그대로 쓰이므로, 앞에서 정리한 묶음을 복사해 내면 됩니다.
금액 이야기를 뒤로 미루는 이유
책임 귀속이 정해지기 전에 금액을 먼저 다투면 같은 대화가 반복됩니다. 대신 지금 할 수 있는 준비가 있습니다. 피해 품목을 목록으로 만들고, 복구 범위를 같게 적은 견적 두 장을 받아 항목별로 나란히 놓는 일입니다. 책임이 정해지는 순간 같은 표로 바로 분담을 계산할 수 있습니다. 반대로 기록과 목록 없이 금액만 이야기하면, 책임이 정해진 뒤에 피해 범위를 처음부터 다시 증명하게 됩니다.
이렇게 준비해 보세요
유입 차단을 먼저 하고 안전 징후가 있으면 접근 금지
현재 상태와 자료를 먼저 정리합니다.
젖은 범위와 피해 품목을 크기 비교 물체와 함께 촬영
담당자에게 해당 조건을 질문합니다.
같은 각도로 이틀 뒤 재촬영해 진행 기록
답변을 서면이나 사진으로 남깁니다.